

社内で事業アイデアが採択されたものの、ビジネスモデルをどう組み立てればいいのか。親会社の資源を使える一方で、既存事業との競合や社内取引が絡み、採算が読みにくくなります。
そんな悩みを持つ方に向けて、この記事では企業内起業のビジネスモデル設計の進め方を解説します。提供価値や収益構造の決め方から、自社アセットの活かし方、親会社への依存を減らす手順まで整理しました。まずは、前提となる社内の準備から確認していきましょう。
企業内起業のビジネスモデルに必要な社内の準備
企業内起業のビジネスモデルは、白紙から描くものではありません。親会社からどこまで資源を借りられるのか、どの条件を満たせば投資判断が下りるのかという前提が、設計の自由度を決めるのです。
前提を曖昧にしたまま構想を進めると、後から作り直しが発生します。事業構想に入る前に社内で固めておきたい2つの準備を解説します。
親会社から借りる資源を決める
企業内起業の強みは、ゼロから調達せずに済む資源がある点です。どこまで借りるかを決めずに進めると、コスト負担の範囲が曖昧になります。借用する資源は、着手前に次の単位で一覧化しておきます。
- 人員:兼務か専任か、稼働率は何割か
- 設備:試作ラインや研究設備の使用時間
- 販路:既存営業部門の取引先へアクセスできる範囲
- ブランド:社名やロゴの使用可否
- 資金:初期投資と運転資金の上限額
無償提供か有償かも併せて決めておきます。有償なら社内単価を先に握ると、後の収益計算がぶれません。
社内の承認に必要な条件をそろえる
社内公募や投資委員会では、事業性を判断する基準が決まっています。基準を先に確認しておけば、構想段階から必要な材料の収集が可能です。大企業の投資判断では、次の項目が問われる傾向があります。
- 想定市場規模と3年後の売上目標
- 既存事業とのシナジーの中身
- 初期投資額と回収期間
- 撤退を判断する条件
投資判断の場は年に数回しかないケースも珍しくありません。基準を満たせないまま提案すると、差し戻しで数か月を失います。判断する側が何を見ているかを聞き取り、構想と同時に材料を用意しておくと通過率が上がります。
企業内起業の提供価値を決める3ステップ
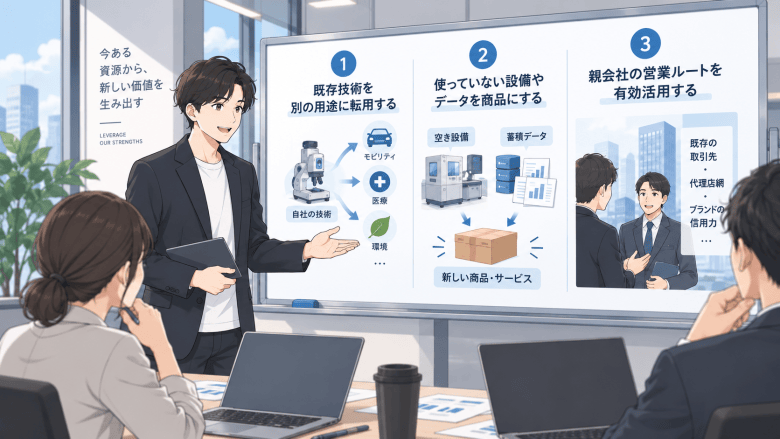
ビジネスモデルの中心にあるのは、誰のどの課題を解くのかという一点です。大企業の新規事業は、技術起点で発想して顧客が不在になる失敗が起きやすい領域です。
企業内起業では、自社が既に接点を持つ顧客から出発できる分、価値の検証を早く回せます。提供価値を絞り込むための3つのステップを順に解説します。
1.既存顧客の「困りごと」を棚卸しする
提供価値の出発点は、自社が既に接点を持つ顧客の不満です。新しい市場を調べるより、営業やサポートが日々受け取っている声のほうが精度は高くなります。社内には未解決の課題が蓄積されているものです。棚卸しの手順は次のとおりです。
- 営業日報や問い合わせ履歴から不満を抽出する
- 既存事業では解決していない課題に印をつける
- 課題ごとに発生頻度と金額インパクトを記録する
抽出した課題は、頻度と金額の2軸で並べ替えます。上位に残った課題が、最初に狙う顧客セグメントの候補になります。
2.既存事業との違いを整理する
狙う課題が決まったら、既存事業の商材と何が違うのかを整理します。違いを説明できないと、社内では「既存部門でやればよい」と判断され、事業として立ち上がりません。整理する観点は次の4つです。
- 顧客層:既存の取引先か、まだ届いていない層か
- 課題:既存商材が扱っていない領域か
- 提供形態:モノ売りかサービスか
- 価格帯:既存商材と競合しない水準か
4項目を並べると、重なっている部分がはっきりします。重なりが多い場合は、顧客層か提供形態をずらして差別化の余地を作ります。
3.想定した価値が正しいか検証する
机上で整えた提供価値は、顧客に当ててはじめて確からしさが分かります。社内資料の完成度を上げる前に、小さく売ってみる工程を挟みます。検証で確認する点は次の3つです。
- 想定した課題が実際に困りごととして存在するか
- 提示した価格で見積もり依頼まで進むか
- 既存商材ではなくこの提案を選ぶ理由が語られるか
5社から10社程度に当てれば、仮説の粗さは見えてきます。得られた反応は、投資委員会に出す根拠データとしても使えます。反応が薄ければ、顧客層か課題の切り口を変えて検証に戻ります。
自社アセットをビジネスモデルの競争優位に変える方法
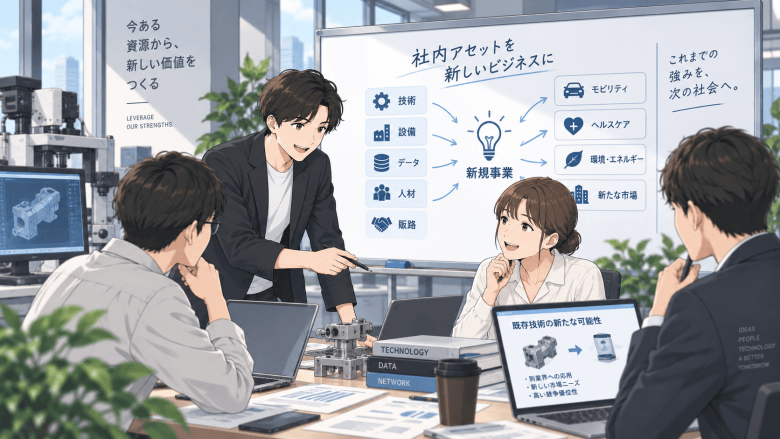
企業内起業が独立系のスタートアップに勝てる部分は、既に社内にある資源です。技術・設備・販路といったアセットを転用できれば、開発費と時間を圧縮しながら参入障壁も作れます。
ただし、持っているだけでは優位になりません。自社アセットをビジネスモデルの競争優位へ変える3つの方法を紹介します。
既存技術を別の用途に転用する
自社の技術は、既存事業の用途に最適化されているケースがほとんどです。同じ技術を別の業界や別の課題に当てると、新しい価値として成立することがあります。転用先を探すときは、技術そのものではなく機能に分解して考えます。
- 「精密に測る」「長く保つ」など機能の言葉に置き換える
- その機能を求めている別業界を10業界ほど書き出す
- 参入障壁と市場規模で候補を絞る
機能に分解すると、社内では気づかなかった用途が出てきます。転用なら研究開発費を抑えられ、初期の損益分岐点も下げられます。
使っていない設備やデータを商品にする
稼働率に余裕のある設備や、活用していないデータも収益源になります。自社では当たり前の資産が、外部から見れば入手しにくい価値を持つ場合があります。外販を検討しやすい社内資源は次のとおりです。
- 試験設備や評価装置の空き時間
- 品質検査で蓄積した測定データ
- 運用で得た故障予測のノウハウ
- 自社開発した業務システム
既存事業の機密に触れない範囲を法務と先に確認します。販売単位と価格を決めれば、短期間で売上を立てられます。限界費用が小さい資源ほど、売上がそのまま利益に近づきます。
親会社の営業ルートを有効活用する
新規事業で最も時間がかかる工程は、顧客との接点づくりです。親会社が持つ取引先や代理店網を使えれば、初期の販売経路を短期間で確保できます。活用するときに決めておく項目を挙げます。
- 紹介を依頼する取引先の範囲
- 営業部門への手数料や社内配賦の扱い
- 提案時に自社ブランドをどこまで出すか
既存の営業部門にとって、新規事業の販売は本業ではありません。協力を得るには、担当者の評価につながる形を先に設計しておきます。信用力を借りられる点も、初回取引のハードルを下げます。
親会社に依存しないビジネスモデルの設計
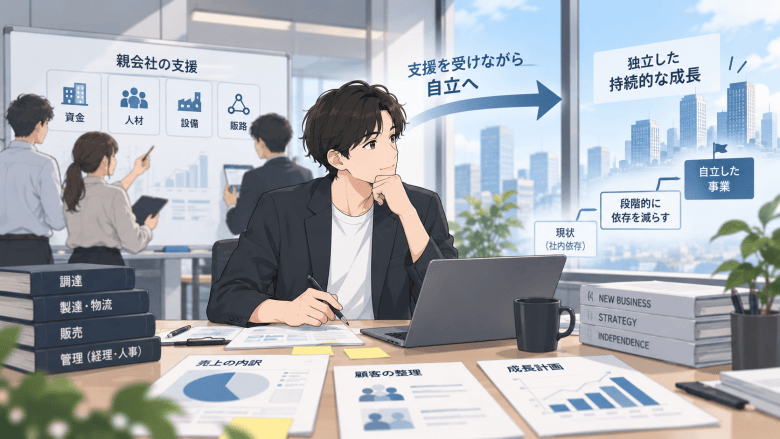
親会社の支援は立ち上げを速めますが、依存したままでは事業としての実力が測れません。グループ内取引で売上が立っていると、採算が良く見えても外部市場では通用しない状態になりがちです。
支援を受けながら、事業として自立へ向かう設計が求められます。親会社への依存度を管理する3つの視点を順に解説します。
社内向けと社外向けの売上を分ける
採算を判断するときは、売上をグループ内と外部に分けて管理します。社内取引が混ざったままでは、市場で稼げているのかが見えません。管理は次のような形で分けます。
| 区分 | 売上の内訳 | 粗利率の性質 | 判断の視点 |
|---|---|---|---|
| グループ内 | 親会社・関連会社向け | 社内単価に依存 | 将来の縮小を前提に見る |
| 外部 | 新規顧客・グループ外の取引先 | 市場価格で確定 | 事業の実力値として扱う |
外部売上比率を毎月追い、目標値を年度ごとに設定します。社内取引の単価も市場価格を基準にそろえます。外販へ切り替えたときに採算が崩れません。
親会社に頼る部分を少しずつ減らす
依存からの脱却は、一度に進めるものではありません。調達・製造・販売・管理の各機能について、いつ自前へ切り替えるかを段階で決めます。切り替えの検討対象は次のとおりです。
- 原材料や部品の調達先
- 製造と物流の委託先
- 販売チャネルと営業人員
- 経理や人事などの間接部門
切り替えには固定費の増加が伴います。売上規模がどこまで育ったら自前化するのかを数値で決めておけば、判断が感覚に流れません。間接部門のように規模の効果が効く機能は、親会社に残しても問題ありません。
既存事業と顧客が重なる範囲を決める
新規事業が既存事業の顧客を奪う構図になると、社内の協力を得られなくなります。どこまで顧客が重なってよいのかを、着手前に関係部門と合意しておきます。合意しておく内容を挙げます。
- 共通で接触してよい取引先のリスト
- 同一顧客に提案する場合の窓口の一本化
- 価格帯の下限と上限
- 売上をどちらの部門に計上するか
完全に重複を避けようとすると、狙える市場が狭くなりすぎます。一定の重なりは許容し、社内の取り分を決めておくほうが現実的です。合意内容は議事録に残しておきます。
企業内起業の収益構造を設計する方法
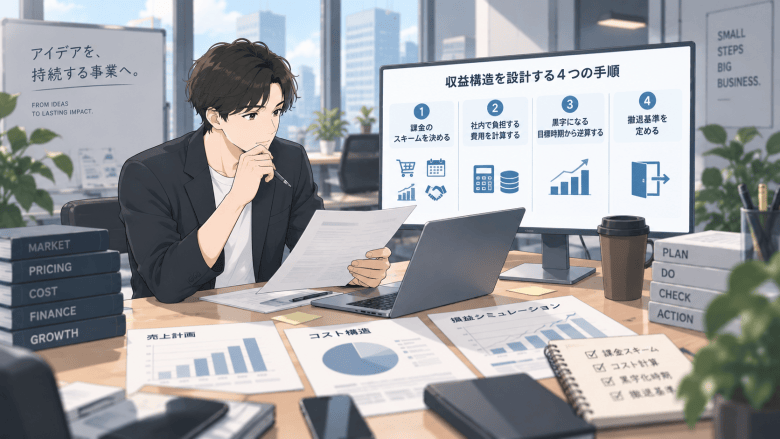
ビジネスモデルは、継続して利益が積み上がる形になってはじめて成立します。企業内起業では社内で負担している費用が見えにくく、実際の採算を読み違えやすい構造があります。
課金の型・コスト・黒字化時期・撤退条件の4点をそろえて設計します。収益構造を組み立てる4つの手順を、順を追って解説します。
課金のスキームを決める
同じ商材でも、課金の型を変えれば収益の安定度は変わります。初期の売上を優先するのか、継続収益を積み上げるのかで選ぶ型が決まります。代表的な課金の型は次のとおりです。
| 課金の型 | 収益の立ち方 | 向いているケース |
|---|---|---|
| 売切り | 初回に一括 | 単価が高く買い替えが少ない |
| 月額課金 | 毎月継続して発生 | 運用支援や保守を伴う |
| 従量課金 | 使用量に応じて変動 | 利用量の差が大きい |
| 成果報酬 | 成果の発生時 | 効果を数値で示せる |
企業内起業では、初期の売上を作りつつ継続収益へ移す二段構えが取りやすい形です。売切りで導入し、保守を月額に載せる形が有効です。
社内で負担する費用を計算する
新規事業の採算が良く見える原因の多くは、社内で吸収している費用の未計上です。親会社の間接部門や設備を使っている分は、外販時と同じ基準でコストに織り込みます。計上を忘れやすい費用を挙げます。
- 兼務メンバーの人件費のうち新規事業への稼働分
- 研究設備や試作ラインの使用料
- 経理や法務など間接部門の利用分
- オフィス賃料や情報システムの利用料
これらを載せると、当初の粗利率は数ポイント下がります。下がった状態でも成立する価格を設定できれば、独立採算へ移行しても構造は崩れません。
黒字になる目標時期から逆算する
黒字化の時期を先に置き、そこから逆算して必要な売上と投資額を割り出します。時期を決めずに進めると、投資判断の場で「いつ回収できるのか」に答えられません。逆算の手順は次のとおりです。
- 単月黒字と累積黒字の目標時期を置く
- 固定費から損益分岐点の売上高を出す
- その売上に届く顧客数と単価を設定する
- 必要な累積投資額を年度ごとに配分する
顧客数と単価まで落とすと、営業活動の目標が数値で決まります。目標時期に届かない場合は、単価を上げるか固定費を下げるかの二択で調整します。
撤退基準を定める
撤退の条件は、事業が順調なうちに決めておきます。損失が膨らんでから議論を始めると、これまでの投資が惜しくなり判断が遅れます。基準として置きやすい指標を挙げます。
- 累積損失が計画比で一定額を超えた場合
- 目標時期に単月黒字へ届かなかった場合
- 外部売上比率が想定を下回り続けた場合
- 前提としていた市場環境が変わった場合
見直しのタイミングも、半期ごとなど定期で設定します。明文化しておけば、担当者が撤退を提案しやすくなります。撤退基準は投資判断の場でも評価され、次の挑戦を認められる土台になります。
まとめ
企業内起業のビジネスモデルは、社内で借りる資源と承認条件を固めるところから始まります。提供価値は既存顧客の困りごとから絞り込み、自社の技術や販路を競争優位に変えていきます。
親会社への依存は、売上を社内向けと社外向けに分けて管理し、段階的に減らしていきましょう。課金の型と社内で負担する費用、黒字化時期、撤退基準までそろえれば、自立できるビジネスモデルになります。